
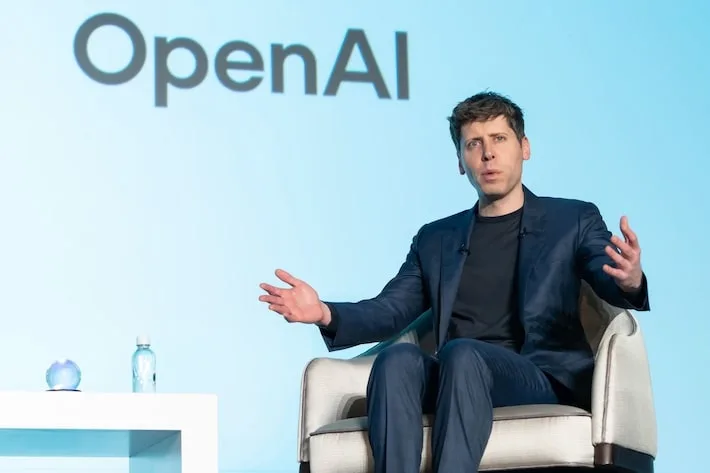
O cenário tecnológico atual enfrenta um momento de intensa pressão sobre a cadeia de suprimentos de componentes eletrônicos, gerando debates profundos sobre como os recursos globais devem ser distribuídos. No centro dessa discussão está o CEO da OpenAI, que recentemente expressou uma perspectiva incomum e polêmica a respeito da escassez de chips de memória que afeta a indústria globalmente. Durante uma participação em um podcast em vídeo, o executivo apontou que o foco do mercado deveria ser direcionado para atender às necessidades de grandes estruturas de processamento em nuvem, em detrimento dos equipamentos individuais de uso pessoal.
A visão sobre a alocação global de memória
A discussão ganhou forte repercussão quando o assunto central foi a atual dinâmica de oferta e demanda por semicondutores, essenciais para o funcionamento de hardwares modernos. Segundo a perspectiva apresentada pelo líder da desenvolvedora do ChatGPT, a distribuição atual dos componentes disponíveis no planeta apresenta uma ineficiência estrutural considerável. Para ele, o direcionamento de uma fatia significativa dos recursos limitados para máquinas de uso particular gera um desequilíbrio logístico e operacional em escala mundial.
O raciocínio por trás dessa avaliação baseia-se na taxa de utilização desses hardwares pelos usuários comuns no dia a dia. Ao analisar o aproveitamento do suporte limitado de DRAM disponível no planeta, o executivo destacou um problema de eficiência crônica. “Em uma perspectiva de alocação global, na verdade, é bastante terrível que todos tenham uma boa parte do suporte limitado de DRAM do mundo armazenada em seus próprios computadores e sendo usado 5% das vezes”, disse o CEO da OpenAI.
Essa crítica aborda diretamente a forma como o mercado de eletrônicos de consumo foi estruturado ao longo das últimas décadas. Historicamente, a indústria de computadores e dispositivos móveis priorizou colocar o máximo de poder de processamento e capacidade de memória RAM diretamente nas mãos do consumidor final, permitindo que cada usuário tivesse uma máquina robusta em sua própria mesa ou bolso. Contudo, na visão do executivo, essa descentralização extrema entra em rota de colisão com as necessidades da computação moderna, especialmente no que tange ao desenvolvimento e à operação de sistemas baseados em inteligência artificial generativa e aprendizado de máquina em larga escala.
Prioridade para data centers e computação em nuvem
Diante do cenário de recursos escassos, a prioridade deveria ser a maximização da capacidade operacional voltada para serviços corporativos e ambientes conectados. Empresas que desenvolvem tecnologias avançadas dependem fortemente de infraestruturas robustas para sustentar o crescimento do setor e atender às demandas crescentes do mercado. Para a liderança da companhia, a percepção comum da sociedade sobre onde esses insumos deveriam estar concentrados acaba indo na contramão das necessidades econômicas e técnicas atuais.
O argumento central apoia-se em premissas comerciais fundamentais para o ecossistema digital contemporâneo. Como uma das principais organizações consumidoras de poder computacional em larga escala e vendedora de soluções baseadas em nuvem, a empresa necessita de uma expansão contínua de data centers. “Você quer utilização maximizada da nuvem para lidar com um ambiente de oferta extremamente limitada e, e de alguma forma, a intuição de muitas pessoas é o oposto disso”, explica o executivo, detalhando a lógica por trás da necessidade de concentrar os semicondutores onde o fluxo de trabalho é mais intenso.
Na prática, essa abordagem defende que o poder computacional deveria ser tratado como uma utilidade pública centralizada, semelhante à eletricidade ou ao abastecimento de água, em vez de um ativo fortemente redundante mantido ocioso na residência de cada cidadão. Enquanto um computador doméstico permanece desligado ou executando tarefas leves durante a maior parte do dia, os servidores corporativos e os data centers de IA operam sob cargas de trabalho intensas 24 horas por dia, justificando, segundo a ótica corporativa, a priorização no fornecimento de componentes vitais.
Consequências diretas para o mercado consumidor
A alta demanda gerada pelo setor de inteligência artificial gerou desdobramentos severos para o público final e para a indústria de eletrônicos de consumo em geral. Usuários que buscam montar máquinas potentes para rodar modelos avançados localmente ou que simplesmente exigem maior capacidade de processamento encontram barreiras econômicas e logísticas significativas. A priorização das linhas de produção pelas fabricantes para atender aos grandes clientes corporativos provocou uma reviravolta profunda no ecossistema global de hardwares.
Esse panorama de escassez afeta diretamente a cadeia produtiva que abastece tanto montadoras de pequeno porte quanto gigantes da tecnologia voltadas para o varejo. Com os fabricantes de semicondutores direcionando suas capacidades fabris para a produção de memórias de alto desempenho voltadas para servidores, o volume de chips tradicionais destinados ao mercado de massa sofreu reduções drásticas. Como resultado, o custo de aquisição de insumos básicos disparou, pressionando toda a cadeia de suprimentos global a repassar os custos para o consumidor final.
Impactos nos mercados de PCs, smartphones e consoles
Os efeitos colaterais desse descompasso entre oferta e demanda já provocaron quedas expressivas na comercialização de dispositivos em todo o mundo. O mercado global de computadores pessoais e de telefones celulares encolheu 20% como reflexo direto da escassez e do encarecimento dos componentes básicos. Além disso, o aumento de custos atinge até mesmo peças periféricas ou secundárias, como as placas-mãe, que sofrem indiretamente com as flutuações da cadeia de suprimentos.
As marcas fabricantes de eletrônicos têm ajustado suas margens de lucro e priorizado a comercialização de linhas mais caras e sofisticadas em detrimento de opções voltadas para o custo-benefício. Essa estratégia afeta diretamente o segmento de celulares intermediários e se estende até a indústria de videogames. As Steam Machines, por exemplo, alcançaram o mercado com preços muito superiores aos inicialmente projetados, enquanto futuros hardwares de grandes marcas, a exemplo do PlayStation 6 da Sony, também tendem a sofrer reajustes expressivos em seus valores finais.
O reflexo da corrida tecnológica no dia a dia dos negócios
Para quem empreende ou atua na gestão de negócios de tecnologia, varejo de eletrônicos ou desenvolvimento de software, a atual crise de componentes representa um desafio operacional sem precedentes. As empresas que dependem da aquisição constante de novos hardwares para atualizar sua infraestrutura interna enfrentam prazos de entrega estendidos e orçamentos estourados. A escassez de memória DRAM e de outros semicondutores essenciais transforma a simples reposição de equipamentos de escritório em uma tarefa complexa e financeiramente onerosa.
Além disso, o encarecimento geral dos dispositivos móveis e computadores altera o comportamento de compra do consumidor final, que passa a adiar a substituição de seus aparelhos. Pequenos empresários que comercializam eletrônicos ou prestam serviços de suporte técnico percebem uma retração na demanda por novos hardwares, obrigando o setor a se adaptar por meio da oferta de serviços de manutenção e extensão de vida útil de equipamentos antigos. A reestruturação das margens de lucro pelas grandes marcas, que passam a focar quase exclusivamente em linhas premium, deixa o segmento corporativo de menor porte e os consumidores de menor poder aquisitivo com opções limitadas e mais custosas.
Perspectivas futuras e cronograma da crise
O horizonte temporal para a normalização do setor ainda permanece incerto e cercado de alertas por parte dos principais fabricantes globais de semicondutores. Especialistas e empresas do ramo projetam que as dificuldades de abastecimento e os preços elevados podem persistir por um longo período. Projeções da SK Hynix indicam que o cenário de escassez pode se estender até o ano de 2030, enquanto a Samsung aponta uma estabilização não antes de 2028. Em paralelo, a Micron reforça o clima de cautela ao afirmar que a fase mais crítica dessa escassez global ainda não foi alcançada.
O debate sobre a distribuição de recursos tecnológicos coloca em evidência o choque de interesses entre o consumidor individual e o avanço corporativo de infraestruturas digitais de grande porte. Enquanto a indústria busca sustentar a expansão das capacidades computacionais necessárias para a evolução dos sistemas inteligentes, o mercado de dispositivos de consumo lida com os reflexos de um ecossistema global sob forte pressão e restrições de suprimento a médio e longo prazo.